Stormschade aan je huis of tuin: wie betaalt de rekening?
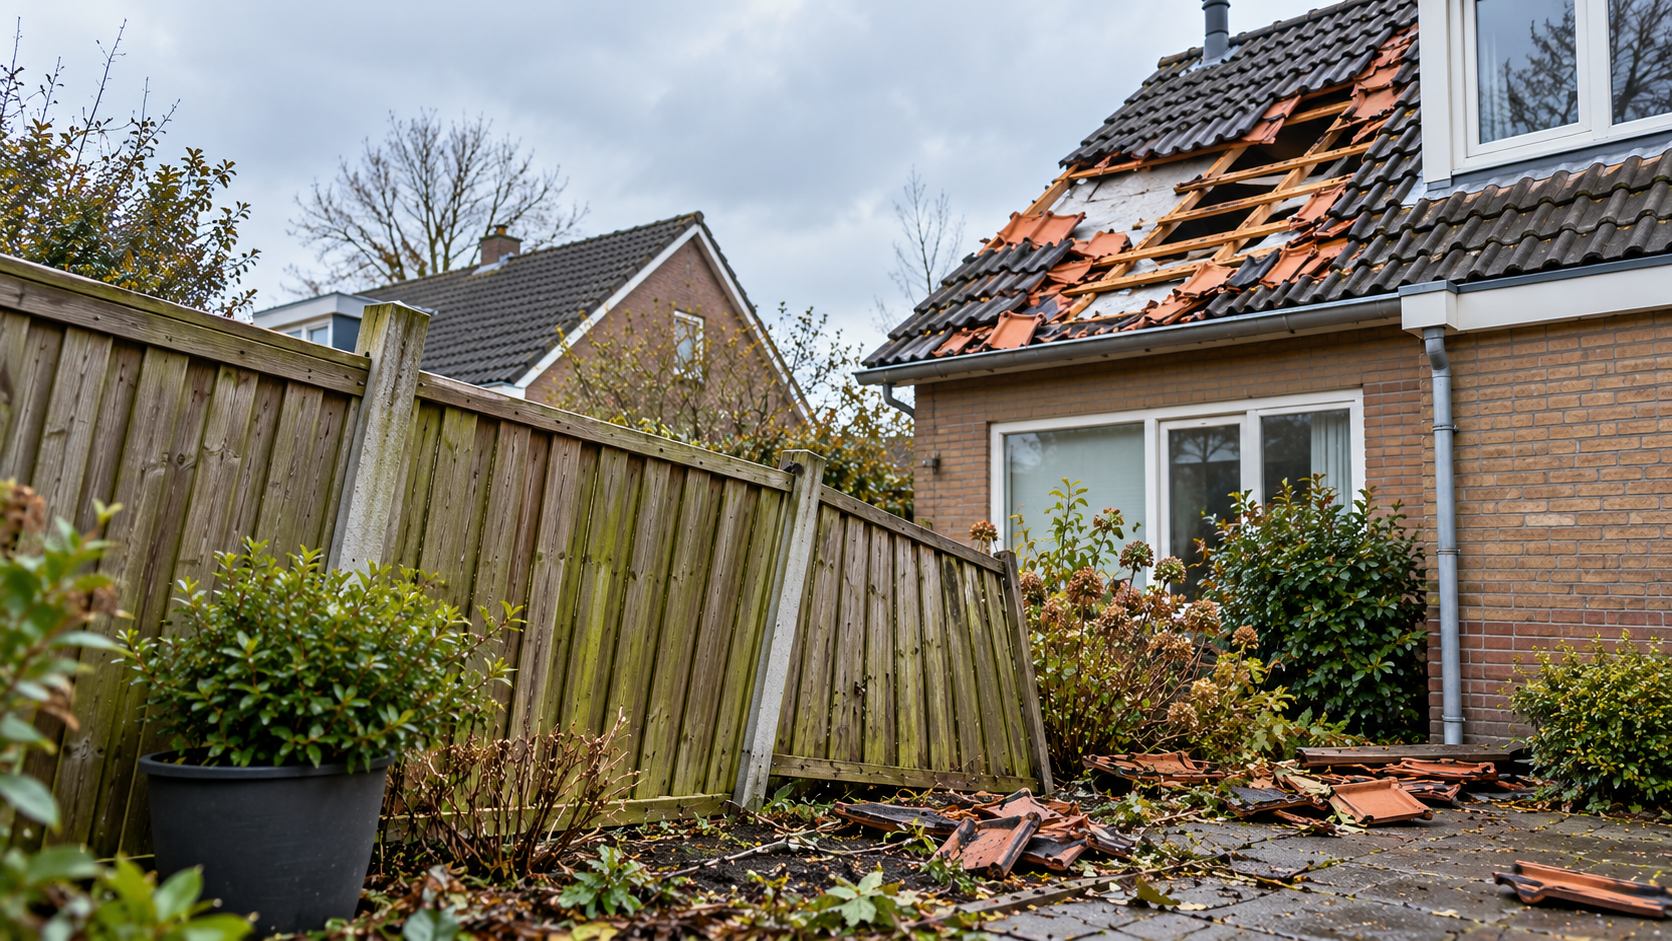
Een omgewaaide schutting of kapotte dakpan kan flink geld kosten. Wat vergoedt je verzekering, wat betaal je zelf en wat moet je als eerste doen?
Wanneer betaalt je verzekering bij stormschade?
Verzekeraars spreken meestal van storm vanaf windkracht 7, dit terwijl de het KNMI de officiële weerkundige betekenis pas noemt vanaf windkracht 9. Voor je verzekering zijn de polisvoorwaarden belangrijk.
Controleer daarom welke schade is gedekt en welk eigen risico geldt. Dat is het bedrag dat je bij een schadeclaim zelf betaalt.
Dak, schutting of tuinmeubels: wat valt waaronder?
Er zijn grofweg twee verzekeringen die een rol spelen:
Opstalverzekering: voor schade aan je huis en vaste onderdelen, zoals dakpannen en vaak ook een schutting.
Inboedelverzekering: voor schade aan losse spullen in huis, zoals meubels of een vloer die door de storm beschadigd raakt.
Let op bij spullen in de tuin. Een losse parasol, tuinset of plantenbak is niet bij elke verzekering verzekerd. Ook voor schuttingen en tuinhuizen kunnen aparte voorwaarden gelden.
Woon je in een huurhuis? Meld schade aan het dak of andere vaste delen altijd bij je verhuurder. Voor je eigen spullen (in huis) kijk je naar je inboedelverzekering. Een schutting die je zelf hebt betaald, kan soms onder een aanvullende dekking voor huurders vallen.
Rekenvoorbeeld: hoeveel krijg je terug?
Stel dat een storm je schutting beschadigt. De verzekeraar accepteert de schade en de gedekte herstelkosten bedragen €900. In jouw polis staat voor stormschade een eigen risico van €250.
€900 schade − €250 eigen risico = €650 vergoeding.
Dit is een rekenvoorbeeld, bij een echte claim kunnen factoren als leeftijd, onderhoud, schadevoorwaarden of een gedeelde erfgrens (bijvoorbeeld bij schuttingen) invloed hebben op de vergoeding. Check je eigen risico altijd in je polis.
Wat moet je direct doen na stormschade?
Zorg allereerst dat je zelf in veiligheid bent. Blij bijvoorbeeld weg van losse dakdelen en ga zeker niet zelf een beschadigd dak op.
Maak foto's en leg vast wat kapot is en bewaar bonnetjes van noodzakelijke noodmaatregelen goed.
Voorkom extra schades, laat een lekkend dak bijvoorbeeld veilig afdekken als dit nodig is om extra schade te voorkomen.
Neem contact op met je verzekeraar of contactpersoon voor verzekeringen en vraag hoe je de schade moet melden en of je al een reparateur mag inschakelen.
Nogmaals: Controleer je eigen risico, dan weet je vooraf altijd wel bedrag je in ieder geval zelf moet betalen.
Wie bel je als de situatie gevaarlijk is?
Is er direct gevaar, bijvoorbeeld instortingsgevaar? Bel dan 112.
Is de brandweer nodig maar is er geen spoed, bijvoorbeeld bij losgeraakte dakdelen die gevaar op kunnen leveren? Bel dan 0900-0904.
Voor een omgevallen boom in de openbare ruimte zonder direct gevaar kun je meestal bij de gemeente terecht.,
Controleer je verzekeringspolis voor de storm
Zoek in je polis naar de woorden "stormschade", "schutting", "tuin" en "eigen risico".
Je ziet op deze manier sneller welke kosten je mogelijk zelf moet betalen en welke dekking er geldt binnen jouw verzekeringspolis.
Kijken naar het eigen risico is vooral handig als je twijfelt of een kleine schadeclaim de moeite waard is.
De belangrijkste conclusie: Schade aan je woning is vaak verzekerd, of je verhuurder is hiervoor verzekerd maar bij schade aan spullen buiten zoals een tuinset gelden uitzonderingen.
Maak altijd foto's en meld de schade zo snel mogelijk.